Tahun 2026 menjadi periode yang penting bagi pelaku UMKM karena berbagai penyesuaian regulasi perpajakan mulai memberikan dampak terhadap aktivitas usaha sehari hari. Bagi banyak pelaku usaha, perubahan aturan pajak bukan hanya berkaitan dengan kewajiban administrasi, tetapi juga memengaruhi perencanaan keuangan, pengelolaan biaya operasional, hingga strategi pengembangan usaha. Oleh sebab itu, memahami dampak perubahan regulasi pajak menjadi langkah penting agar bisnis tetap berjalan secara efisien dan mampu beradaptasi dengan kondisi yang terus berkembang.
Gambaran Aturan Pajak Baru bagi Pelaku UMKM
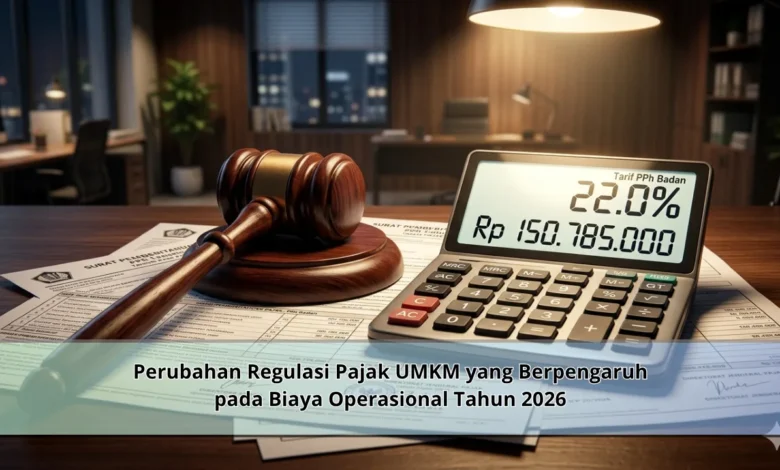
Aturan pajak terbaru yang mulai diterapkan pada tahun 2026 menjadi topik yang banyak dibahas bagi pelaku UMKM. Perubahan regulasi ini bertujuan menciptakan sistem perpajakan yang lebih tertata sekaligus menciptakan ekosistem bisnis yang lebih transparan.
Untuk banyak pemilik usaha, kebijakan terbaru menuntut kesiapan administrasi yang lebih baik. Pemahaman yang baik terhadap regulasi terbaru mampu mendukung kelancaran operasional usaha sehingga usaha dapat berkembang secara berkelanjutan.
Bagaimana Regulasi Baru Memengaruhi Struktur Biaya Usaha
Efek yang paling sering diperhatikan oleh pelaku usaha adalah pengelolaan biaya yang menjadi lebih kompleks. Penyesuaian aturan administrasi pajak berpotensi memengaruhi struktur biaya bisnis.
Pelaku bisnis perlu menghitung kembali berbagai komponen biaya agar mampu menyesuaikan diri dengan aturan yang berlaku. Pendekatan ini membantu menjaga stabilitas usaha karena efisiensi operasional menjadi faktor utama keberhasilan bisnis.
Mengapa Dokumentasi Keuangan Menjadi Semakin Penting
Aturan administrasi terbaru menjadikan pembukuan sebagai aspek yang semakin penting. Dokumentasi keuangan yang lengkap mempermudah pengawasan kondisi keuangan usaha.
Selain memenuhi kebutuhan perpajakan, data keuangan yang lengkap dapat digunakan sebagai dasar pengambilan keputusan. Oleh karena itu, pembukuan yang disiplin mendukung pertumbuhan bisnis yang sehat.
Menjaga Efisiensi Biaya dalam Kondisi Baru
Ketika regulasi pajak mengalami perubahan, pelaku bisnis perlu melakukan evaluasi anggaran. Tujuannya adalah menjaga keseimbangan antara pendapatan dan pengeluaran.
Beberapa langkah yang dapat dilakukan meliputi peninjauan ulang pengeluaran operasional. Dengan strategi keuangan yang terukur, bisnis dapat mengurangi dampak perubahan regulasi meskipun terjadi penyesuaian pada kewajiban perpajakan.
Peran Teknologi dalam Menghadapi Regulasi Baru
Perkembangan sistem informasi modern membuka peluang efisiensi yang besar bagi pengusaha yang sedang berkembang. Berbagai aplikasi akuntansi dan manajemen keuangan mempermudah pengelolaan data keuangan.
Melalui penggunaan sistem digital, pemilik bisnis mampu mengurangi risiko kesalahan administrasi. Tidak hanya itu, kemudahan dalam melakukan analisis keuangan meningkatkan kualitas pengelolaan bisnis secara keseluruhan.
Persiapan Jangka Panjang Menghadapi Dinamika Regulasi Pajak
Dinamika kebijakan pemerintah merupakan hal yang wajar dalam lingkungan bisnis. Oleh karena itu, pengusaha sebaiknya meningkatkan kesiapan menghadapi perubahan agar mampu menyesuaikan diri dengan cepat.
Strategi yang banyak diterapkan oleh usaha berkembang adalah memantau perubahan aturan secara aktif. Melalui perencanaan yang matang, bisnis dapat mengurangi risiko operasional.
Kesimpulan Dampak Regulasi Pajak UMKM terhadap Operasional Bisnis
Penyesuaian kebijakan perpajakan yang berlaku pada tahun 2026 memberikan tantangan sekaligus peluang. Perubahannya juga menyentuh berbagai aspek operasional tetapi juga berkaitan dengan biaya operasional, perencanaan keuangan, serta strategi pengembangan usaha.
Dengan memahami regulasi, memperbaiki sistem administrasi, memanfaatkan teknologi, serta melakukan evaluasi anggaran secara berkala, pemilik usaha mampu menjaga stabilitas operasionalnya. Manfaatkan perubahan kebijakan sebagai pendorong peningkatan efisiensi operasional sehingga usaha memiliki daya saing yang lebih kuat.