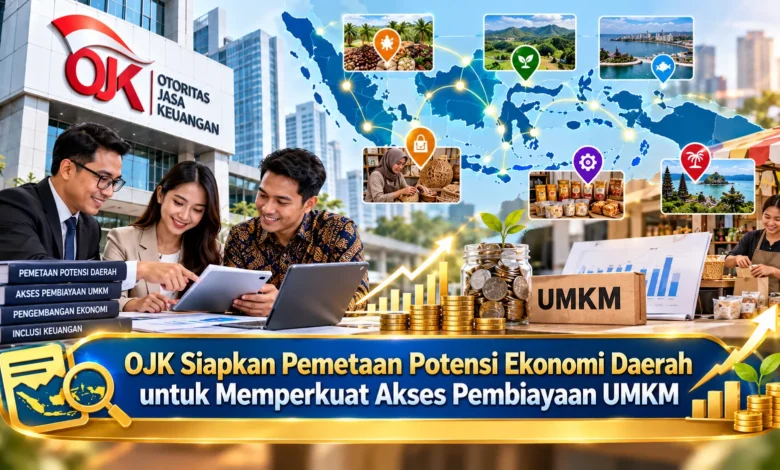
Otoritas Jasa Keuangan (OJK) tengah menyiapkan pemetaan potensi ekonomi daerah sebagai langkah memperkuat akses pembiayaan usaha mikro, kecil, dan menengah (UMKM) di Indonesia. Rencana yang disampaikan pada 19 Oktober 2026 ini bertujuan mendorong penyaluran kredit agar lebih tepat sasaran, berkualitas, dan sesuai dengan karakteristik perekonomian setiap wilayah. Dalam perkembangan Bisnis nasional, akses modal masih menjadi tantangan bagi sebagian pengusaha kecil yang belum terjangkau layanan keuangan formal. Melalui identifikasi sektor unggulan daerah dan peningkatan kolaborasi dengan perbankan, OJK berupaya membangun ekosistem pembiayaan yang mampu mendukung pertumbuhan usaha secara berkelanjutan.
Pendekatan OJK dalam Memperkuat Akses Modal Berdasarkan Potensi Wilayah
Lembaga pengawas sektor jasa keuangan menyiapkan strategi pemetaan sektor unggulan di berbagai wilayah untuk meningkatkan ketepatan penyaluran kredit. Pendekatan pembiayaan tersebut disampaikan oleh Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, dalam pertemuan Seminar Nasional dan Munas XII Perbarindo di Jakarta pada 19 Oktober 2026. Dengan mempelajari karakteristik perekonomian wilayah, OJK ingin mengidentifikasi bidang usaha dengan potensi pengembangan. Strategi ini mengutamakan ketepatan penggunaan dana, bukan hanya mengejar peningkatan jumlah pinjaman. Berdasarkan tujuan itu, penyalur kredit dapat mempertimbangkan karakter Bisnis lokal secara lebih mendalam.
Pemetaan yang direncanakan bertujuan mendukung kesesuaian antara kredit dan karakter usaha. Masing-masing wilayah menunjukkan potensi sektor produksi yang beragam. Wilayah yang mengandalkan pertanian mungkin membutuhkan pembiayaan berdasarkan siklus produksi. Sementara itu, kawasan yang ditopang usaha distribusi dan manufaktur kecil dapat memiliki pola kebutuhan modal yang tidak sama. Keragaman kebutuhan ekonomi ini menjadi alasan pentingnya kajian berbasis wilayah. Namun demikian, setiap pengajuan masih harus melalui analisis risiko.
Cara Mengidentifikasi Potensi Bisnis Lokal untuk Penyaluran Kredit
Untuk menerapkan pendekatan tersebut, jaringan kantor OJK regional menjadi bagian dari kolaborasi bersama penyedia pembiayaan. Kerja sama tersebut dapat membantu memetakan kegiatan usaha produktif, termasuk UMKM yang belum memperoleh kredit formal. Agar hasil kajian lebih terarah, informasi mengenai jenis usaha, kapasitas operasional, dan jaringan distribusi produk dapat menjadi bahan analisis. Informasi yang terkumpul berpotensi memberikan gambaran mengenai calon debitur produktif. Meski demikian, kualitas dan ketepatan data tetap harus diperhatikan.
Selain mengidentifikasi sektor unggulan, pendekatan pembiayaan yang efektif perlu memahami kebutuhan masing-masing pelaku UMKM. Sebagai contoh, pemilik usaha produksi pangan yang mengalami peningkatan pesanan mungkin membutuhkan fasilitas untuk meningkatkan kapasitas. Sebaliknya, usaha perdagangan dengan transaksi rutin dapat memerlukan dukungan dana untuk pengadaan barang. Berdasarkan kebutuhan modal yang telah dianalisis, penyedia kredit dapat menilai pilihan fasilitas pendanaan. Meski terdapat peluang penyesuaian, keputusan pembiayaan perlu mempertimbangkan risiko dan kapasitas pembayaran. Pengelolaan pembiayaan secara terukur penting untuk menjaga kualitas kredit.
Kontribusi Bank Umum dan BPR terhadap Penguatan Ekonomi Daerah
Sektor perbankan nasional memberikan kontribusi besar dalam menyediakan akses modal usaha. Dalam perkembangan sektor keuangan yang dilaporkan OJK, total pembiayaan UMKM dari sektor jasa keuangan pada Agustus 2026 tercatat sebesar Rp1.956 triliun. Jumlah fasilitas pembiayaan tersebut menunjukkan kenaikan 3,36 persen secara tahunan, dengan porsi industri bank mencapai 82,78 persen. Data pembiayaan ini menunjukkan besarnya peran bank bagi pelaku usaha. Meskipun nilainya besar, kebutuhan menjangkau usaha yang belum terlayani tetap menjadi perhatian. Oleh sebab itu, pemetaan ekonomi daerah menjadi pendekatan yang relevan.
Bank yang berfokus pada pelayanan masyarakat dan usaha lokal berpotensi memperkuat akses modal daerah dalam mendukung kegiatan ekonomi setempat. Pemahaman mengenai aktivitas ekonomi masyarakat berpeluang memperjelas pola arus kas calon debitur. Sebagai bagian dari penguatan pembiayaan berbasis wilayah, penyedia kredit diharapkan berperan dalam memperluas jangkauan pembiayaan. Misalnya, kelompok usaha pengolahan hasil pertanian yang menjalankan penjualan dengan pembeli yang jelas dapat dipertimbangkan berdasarkan kelayakan usahanya. Kendati peluang usaha terlihat menjanjikan, pengawasan risiko kredit harus dipertahankan. Dengan pengelolaan yang baik, penyaluran kredit berpotensi menjadi lebih berkelanjutan.
Pemanfaatan Informasi dan Teknologi dalam Mendorong Pendanaan Usaha
Penguatan dukungan modal bagi pengusaha kecil memerlukan dukungan aturan sektor keuangan. Salah satu ketentuan penting adalah Peraturan OJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada Usaha Mikro, Kecil, dan Menengah. Ketentuan tersebut mendukung penyediaan akses modal yang lebih inklusif. Pendekatan pelayanan yang lebih terjangkau dapat mendukung keterjangkauan pembiayaan produktif. Walaupun perluasan akses terus didorong, pengelolaan risiko tetap harus dilakukan. Apabila kemudahan pembiayaan disertai pengawasan yang baik, kualitas penyaluran kredit berpotensi dipertahankan. Penyempurnaan layanan pendanaan sebaiknya disertai pemahaman pengelolaan utang.
Tidak hanya melalui kebijakan regulasi, OJK mendorong pemanfaatan informasi sektor keuangan untuk meningkatkan kualitas analisis pendanaan. Pada Oktober 2026, OJK meluncurkan Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I 2026 sebagai upaya mendukung transparansi perkembangan pembiayaan. Ketersediaan data yang lebih komprehensif dapat membantu memahami kondisi penyaluran dana. Di sisi lain, OJK juga mengembangkan penggunaan teknologi untuk akses pembiayaan. Penggunaan pencatatan aktivitas ekonomi membantu menggambarkan aktivitas Bisnis secara lebih terukur. Meskipun digitalisasi dapat memperluas akses, penggunaan data perlu mengikuti ketentuan yang berlaku.
Persiapan Pelaku Bisnis untuk Memanfaatkan Penguatan Pembiayaan OJK
Bagi pelaku UMKM, pendekatan pembiayaan berbasis potensi wilayah dapat menjadi peluang untuk memperluas akses modal. Walaupun kesempatan tersebut menarik, akses kredit belum tentu menyelesaikan seluruh persoalan Bisnis. Pencatatan transaksi secara konsisten tetap dibutuhkan untuk menjaga keberlanjutan usaha. Pengusaha kecil perlu mengatur transaksi usaha secara tersendiri. Sebagai langkah tambahan, kelengkapan identitas dan perizinan sesuai kegiatan usaha dapat membantu kelancaran evaluasi pembiayaan. Apabila informasi keuangan tersedia dengan jelas, kondisi usaha lebih mudah dianalisis.
Pengelolaan kebutuhan kredit juga memerlukan tujuan penggunaan dana yang jelas. Misalnya, pelaku Bisnis kuliner yang ingin memperbesar kapasitas dapat memperkirakan pengeluaran untuk peningkatan kapasitas. Perkiraan tambahan pendapatan sebaiknya dianalisis terhadap jadwal pembayaran kredit. Ketika beban pembiayaan tidak sesuai kapasitas usaha, pengembangan usaha justru berpotensi menghadapi hambatan. Dengan mempertimbangkan risiko tersebut, pelaku UMKM perlu memilih pembiayaan sesuai kemampuan. Perencanaan keuangan yang matang mendukung pertumbuhan usaha tanpa beban berlebihan.
Kesimpulan: Strategi OJK dalam Mendukung Akses Modal Bisnis Lokal
Rencana OJK memetakan potensi ekonomi daerah menjadi bagian dari pengembangan akses modal yang lebih terarah. Melalui identifikasi kebutuhan Bisnis lokal, penyedia kredit dapat mempertimbangkan peluang produktif dengan lebih cermat. Sinergi lembaga pengawas dan penyalur pembiayaan diperlukan untuk memperluas jangkauan pendanaan. Selain itu, pengembangan informasi keuangan dan aturan pendukung berpotensi memperbaiki kualitas pengambilan keputusan. Namun demikian, hasil akhirnya bergantung pada penerapan di lapangan.
Dalam pengelolaan usaha kecil, peluang memperoleh modal harus disertai perencanaan yang baik. Pencatatan keuangan yang akurat, administrasi usaha yang lengkap, dan perhitungan kebutuhan modal yang jelas membantu pelaku usaha mempertimbangkan kelayakan kredit. Dalam jangka panjang, kolaborasi antara UMKM, perbankan, dan pemangku kebijakan berpotensi meningkatkan kesempatan pengembangan usaha. Jika melihat kondisi UMKM di sekitar Anda, seberapa penting pembiayaan yang disesuaikan dengan karakter usaha lokal? Ceritakan pengalaman atau pandangan Anda agar pembahasan peluang modal usaha menjadi lebih luas.