Menghitung Biaya Tersembunyi Pesanan Grosir agar Margin Keuntungan Usaha Tetap Terjaga

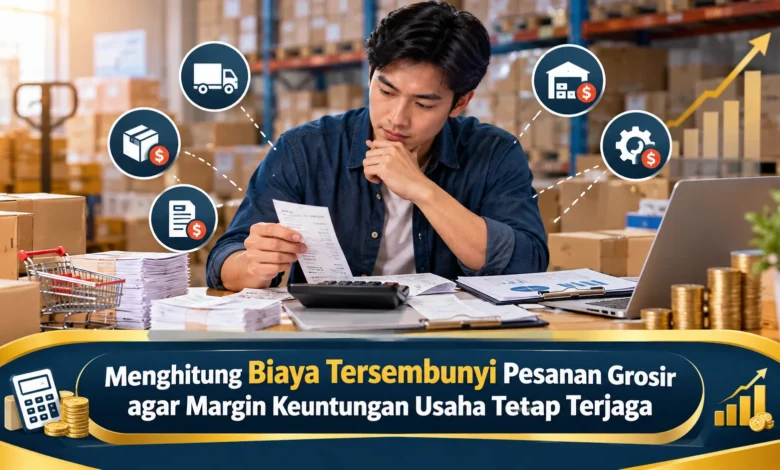
Harga grosir yang tampak murah belum tentu menghasilkan keuntungan besar. Banyak pemilik usaha menghitung modal hanya dari harga barang yang tercantum pada faktur, padahal ongkos pengiriman, pengemasan, barang rusak, hingga biaya administrasi dapat menggerus laba secara perlahan. Dalam bisnis perdagangan, selisih beberapa ribu rupiah per produk bisa menjadi jumlah yang signifikan ketika pesanan mencapai ratusan unit. Karena itu, memahami seluruh pengeluaran sejak tahap pemesanan penting untuk menentukan harga jual yang sehat. Artikel ini membahas cara menemukan biaya tersembunyi, menghitung modal nyata per unit, serta menjaga margin keuntungan tanpa mengorbankan daya saing usaha.
Mengidentifikasi Biaya yang Sering Terlewat Saat Membeli Grosir
Harga yang tercantum pada penawaran pemasok biasanya hanya menggambarkan sebagian dari modal pembelian. Setelah pesanan diproses, pelaku bisnis mungkin harus menanggung ongkos angkut tambahan, biaya pemindahan paket, dan material pengaman produk. Saat barang dikirim melintasi beberapa kota, biaya tersebut dapat meningkat. Untuk menghindari salah hitung, periksa komponen biaya dalam penawaran sebelum menyetujui pembelian. Rincian yang transparan membantu membandingkan pemasok secara adil. Misalnya, tarif produk yang terlihat paling rendah belum tentu paling hemat ketika ongkos distribusinya mahal. Supplier dengan rincian jelas memudahkan penyusunan anggaran. Jika setiap pengeluaran dimasukkan dalam perbandingan, perencanaan stok dapat lebih terkendali.
Pengeluaran tersembunyi bukan hanya persoalan transportasi. Potongan layanan pembayaran, premi penjaminan barang, dan perubahan nilai tukar pada transaksi luar negeri berpotensi menambah pengeluaran pembelian sebenarnya. Tidak kalah penting, produk cacat membuat biaya per unit layak jual meningkat. Catat juga ongkos penukaran barang berdasarkan ketentuan garansi. Dengan pemetaan sejak awal, risiko margin tergerus menjadi lebih terlihat. Produk dengan risiko pecah atau kedaluwarsa memerlukan perhatian lebih besar. Apabila penggantian tidak disetujui, usaha harus menutup selisih biaya tersebut. Karena kondisi tiap kategori barang berbeda, gunakan riwayat pembelian sendiri untuk memperkirakan kerusakan.
Cara Menghitung Modal Nyata Per Produk Grosir
Langkah pertama adalah menjumlahkan nilai pembelian barang dengan pengeluaran langsung untuk memperoleh stok siap jual. Sertakan ongkos pengiriman, material pelindung barang, dan biaya pemeriksaan penerimaan barang yang diperlukan. Sesudah biaya akhir dihitung, gunakan jumlah produk yang benar-benar dapat dijual sebagai pembagi. Cara ini menunjukkan modal aktual setiap produk. Hindari membagi dengan seluruh unit pesanan ketika terdapat unit cacat yang tidak dapat dipulihkan. Jika terdapat pengembalian dana dari supplier, sesuaikan pengeluaran setelah kompensasi benar-benar diterima. Jangan mencampurkan pengeluaran usaha yang tidak terkait langsung agar hasilnya tidak menyesatkan. Dengan demikian, harga pokok dan beban operasional dapat dianalisis tersendiri.
Pencatatan biaya sebaiknya dilakukan per pesanan, alih-alih mengandalkan perkiraan umum. Dalam satu lembar kerja, masukkan bagian khusus mengenai tanggal pembelian, identitas supplier, kuantitas barang yang datang, stok yang lolos pemeriksaan, serta rincian pengeluaran dan bukti pembayaran. Jika satu pengiriman berisi berbagai kategori barang, gunakan metode pembebanan biaya yang dapat dijelaskan, contohnya memakai bobot, ukuran, maupun harga pembelian. Keseragaman metode membuat perbandingan antarperiode lebih andal. Pada toko yang menjual banyak jenis barang, metode alokasi perlu mengikuti penyebab biaya. Ongkos yang ditentukan dari harga produk lebih mudah ditelusuri dengan rasio nilai produk. Cantumkan metode yang dipilih supaya laporan berikutnya tetap dapat dibandingkan.
Simulasi Menghitung Biaya Tersembunyi untuk Satu Pesanan
Sebagai contoh, anggap suatu usaha membeli 500 unit produk dengan harga Rp40.000 per unit, yang membuat nilai faktur barang sebesar Rp20.000.000. Di luar harga barang, muncul biaya pengiriman Rp1.200.000, kemasan pelindung Rp300.000, biaya transaksi Rp50.000, dan bongkar muat Rp150.000. Total biaya perolehan menjadi Rp21.700.000. Saat pemeriksaan dilakukan, 10 unit ternyata rusak dan tidak memperoleh penggantian. Kuantitas produk yang dapat dipasarkan tinggal 490 unit. Menggunakan 490 unit sebagai dasar pembagian menghasilkan modal kurang lebih Rp44.286 per unit. Jika tidak ada kerusakan pada pengiriman, hasil pembagian modal menghasilkan Rp43.400 per unit. Perbandingan ini menunjukkan pengaruh kehilangan unit terhadap harga pokok. Agar tidak salah membaca hasil, simpan nilai asli sebelum pembulatan harga jual.
Hasil tersebut menunjukkan mengapa harga beli tidak sama dengan modal akhir. Apabila toko hanya berpatokan pada harga awal barang, perhitungan margin dapat menjadi keliru. Kenaikan biaya rata-rata kurang lebih Rp4.286 per barang perlu diperhitungkan sebelum menetapkan harga. Angka dalam ilustrasi ini hanya contoh perhitungan, bukan patokan seluruh usaha. Dalam transaksi sebenarnya, gunakan dokumen biaya dan jumlah unit aktual. Dalam kasus dengan garansi penggantian, jangan langsung menganggap seluruh klaim pasti berhasil. Data tambahan biaya per unit juga berguna untuk menilai kualitas pemasok. Dengan begitu, usaha tidak sekadar mengejar diskon terbesar.
Menentukan Harga Jual tanpa Mengorbankan Margin Bisnis
Jika harga pokok barang sudah jelas, penjual sebaiknya memahami perbedaan margin dengan markup. Margin mengukur bagian pendapatan yang tersisa sebagai laba, berbeda dari markup yang membandingkan laba dengan harga pokok. Sebagai ilustrasi, bila biaya produk Rp44.286 dan target margin kotor 25 persen tanpa biaya jual tambahan, perhitungan harga menggunakan biaya dibagi 75 persen. Harga yang diperoleh mendekati Rp59.048. Rumus tersebut membuat target keuntungan lebih jelas. Jika angka penjualan dibulatkan, periksa ulang persentase laba sesungguhnya. Beban toko seperti sewa, upah, dan pemakaian fasilitas tidak boleh hilang dari analisis profitabilitas. Persentase keuntungan sebelum biaya operasional masih harus dibandingkan dengan beban usaha lainnya.
Di sisi penjualan, terdapat pengeluaran tambahan yang perlu dicatat, misalnya biaya layanan marketplace, ongkos transaksi penjualan, dan insentif pemasaran dari penjual. Dalam contoh lain, apabila biaya platform setara 6 persen dari harga jual dan target margin setelah biaya tersebut 25 persen, nilai penjualan dasar dihitung dengan membagi biaya produk oleh 69 persen. Dengan modal Rp44.286, harga yang diperoleh mendekati Rp64.183, dengan asumsi tak ada biaya tambahan lain. Evaluasi pula kecocokan harga dengan segmen pelanggan. Bisnis yang menanggung biaya antar ke pelanggan sebaiknya memperkirakan biaya tersebut per transaksi. Apabila pelanggan mendapatkan potongan khusus, uji kembali margin pada harga transaksi sebenarnya. Jika harga diuji pada berbagai kondisi, risiko menjual di bawah biaya menjadi lebih kecil.
Langkah Praktis Mengurangi Kebocoran Biaya dalam Pengadaan Stok
Upaya menjaga modal perlu dilakukan sejak negosiasi awal. Kumpulkan sejumlah penawaran yang relevan menggunakan nilai akhir barang di lokasi usaha, tanpa terpaku pada angka grosir di daftar harga. Konfirmasikan jumlah minimum order, pembagian biaya transportasi serta penukaran, periode pengembalian produk cacat, dan kemungkinan biaya tambahan. Sesudah persyaratan dipahami, arsipkan rincian transaksi tertulis agar selisih tagihan mudah ditelusuri. Skema pelunasan dalam beberapa termin sebaiknya disesuaikan dengan kondisi arus kas. Walaupun potongan harga terlihat menguntungkan, volume order yang berlebihan bisa membebani kas. Perhatikan estimasi permintaan pelanggan agar pesanan tidak melampaui kebutuhan realistis.
Ketika stok diterima, periksa jumlah beserta kualitas produk sebelum memasukkan seluruh unit ke persediaan aktif. Kelompokkan barang cacat, dokumentasikan kerusakannya, lalu hubungi pemasok dalam periode komplain. Secara berkala, bandingkan biaya perkiraan dengan realisasi. Apabila tingkat barang cacat bertambah, evaluasi frekuensi pembelian dan ukuran order, atau negosiasikan perbaikan layanan dengan pemasok. Pemeriksaan yang berlangsung konsisten membantu menjaga keuntungan dalam jangka panjang. Susun laporan evaluasi per periode dengan informasi harga pokok serta jumlah produk cacat. Jika ada alternatif supplier dengan diskon lebih tinggi, uji dengan metode biaya akhir yang sama. Perbandingan yang terukur lebih berguna daripada sekadar tebakan.
Penutup: Menjaga Margin dari Setiap Transaksi Grosir
Menelusuri komponen biaya pengadaan merupakan langkah penting agar hasil penjualan tidak terkikis pengeluaran tak terduga. Harga produk pada faktur tidak cukup menjadi satu-satunya pertimbangan. Dengan mencatat logistik, penanganan, pembayaran, dan unit cacat, pengelola toko bisa menyusun anggaran yang lebih realistis. Perkuat langkah ini dengan pengawasan kualitas serta pembandingan penawaran. Apabila Anda mempunyai pengalaman menghadapi pengeluaran tambahan dari supplier, ceritakan pelajaran yang didapat agar pembaca lain dapat belajar. Coba terapkan perhitungan pada pembelian terdekat melalui pembukuan seluruh pengeluaran pengadaan. Setelah hasilnya terlihat, jadikan hasilnya dasar memperbaiki keputusan pembelian. Pencatatan sederhana yang berlangsung teratur dapat membantu usaha bertumbuh lebih sehat.